|
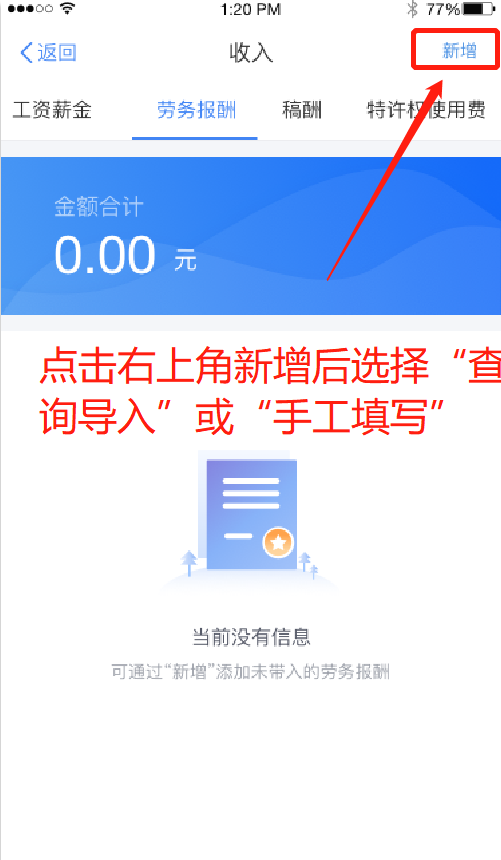
圣鹏财务:汇算清缴退税变偷税?汇缴不能违法! 纳税人需要注意的是,不是所有人都可以退税,按照“补税依法,退税自愿”的原则,如果是属于需要退税的情况,是否办理年度汇算申请退税是纳税人的权利,无需承担任何责任。如果放弃退税,可以不用办理年度汇算。 近期,税务部门已陆续开展个税年度汇算申报审核工作,并发现了一些未正确进行申报的典型案例。 1、通过虚报减免税退税 张某在年度汇算申报时,填报“其他自然灾害受灾减免个人所得税”优惠项目,申请退税7316.13元。 根据政策规定,因自然灾害遭受重大损失的个人所得税减征需报主管税务机关备案。经税务部门核实,纳税人张某未进行过备案,实际不存在符合条件的减免。 税务人员辅导张某办理了更正申报,并补缴税款582元。 2、未查询导入劳务报酬所得 纳税人蔡某2019年度取得工资薪金收入11万元,三险一金等专项扣除1.5万元,取得劳务报酬30万元,无专项附加扣除,无其他扣除或准予扣除的捐赠额,相关所得在预扣预缴环节均按规定预缴个人所得税。 年度汇算时,蔡某没有查询、导入其劳务报酬所得,仅将工资薪金所得纳入汇算范围,导致少申报劳务报酬收入30万元,少申报应补税额2400元。 税务人员辅导蔡某进行了申报表更正,并补缴税款2400元。 劳务报酬导入操作图解: 劳务报酬查询导入方法——点击【新增】,选择【查询导入】,在查询结果界面勾选相应收入后进行代入。 虚增减税项目、虚报已缴纳税额、虚报专项附加扣除,虚假申诉等这些操作可能产生以下后果,根据税收征管法等相关法规,后果主要体现在以下三个方面: 一、税务行政处罚 简单来说,就是情节轻微的补缴税款、滞纳金,严重的罚款,构成犯罪的,追究刑事责任。《中华人民共和国税收征收管理法》规定: 第六十二条,纳税人未按照规定期限办理纳税申报和报送纳税资料的,由税务机关责令限期改正,可以处 2000 元以下的罚款;情节严重的,可以处 2000 元以上1万元以下的罚款,并追缴税款、加征滞纳金。 第六十三条,如纳税人偷税的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款;构成犯罪的,依法追究刑事责任。 第六十四条,纳税人编造虚假计税依据的,由税务机关责令限期改正,并处五万元以下的罚款;纳税人不进行纳税申报,不缴或者少缴应纳税款的,由税务机关追缴其不缴或者少缴的税款、滞纳金,并处不缴或者少缴的税款百分之五十以上五倍以下的罚款。 二、影响个人信用(重要) 《个人所得税专项附加扣除操作办法(试行)》(国家税务总局公告2018年第60号)规定: 第二十九条 纳税人有下列情形之一的,主管税务机关应当责令其改正;情形严重的,应当纳入有关信用信息系统,并按照国家有关规定实施联合惩戒;涉及违反税收征管法等法律法规的,税务机关依法进行处理: (一)报送虚假专项附加扣除信息; (二)重复享受专项附加扣除; (三)超范围或标准享受专项附加扣除; (四)拒不提供留存备查资料; (五)税务总局规定的其他情形。 纳税人在任职、受雇单位报送虚假扣除信息的,税务机关责令改正的同时,通知扣缴义务人。 三、影响继续享受税收优惠(重要) 若存在不如实报送专项附加扣除信息的情况,除承担不如实申报的法律后果外,还可能对享受专项附加扣除造成一定影响。如果纳税人填报的专项附加扣除信息存在明显错误,经税务机关通知,拒不更正也不说明情况,税务机关可暂停其享受专项附加扣除。 上一篇问:什么是代开发票?下一篇个税和社保,你关心的全都有! |