


|
电商业务财务视角——业务一直在赚钱,为什么账上总没有钱?这个系列想先用一个案例,讲清楚业务财务是如何拆出问题、找出偏差,并用正确的信息支持团队做经营决策的。 打算先分别从运营、产品和物流,三个主要业务模块来讨论。 第一个想拆解讨论的是运营模块: 业务看着盈利,但是账上没有结余。 我想这也是挺多人在业务增长,特别是管理能力还没有跟上的时候会遇到的问题。 J公司案例情况介绍团队20人不到:
采购开发2人、物流2人、运营5人;
美工摄影2人、仓库固定5人(临时工若干);
行政人事1人、财务1+(外)1人。
产品以工具类为主,公司产品不多大概50款左右;
只做Amazon美国和英国,精品模式;
老板有供应链背景,运营能力约等于0;
公司定价产品毛利率在25%以上,却连续几个月账面赤字。
公司在一线城市,薪资待遇在行业平均下游。
因为不分析业务能力和管理能力,所以不讨论业务能力差。
仅以业务财务视角来分析,造成这个情况的主要有两种原因:
一、25%的定价利润计算有误。
二、业务规模太小,无法覆盖其他成本。01|定价利润的复盘一般运营的定价表和财务视角的统计口径区别: 运营真正想知道的是:我降 10% 以后到底能多卖多少?哪个定价区间更适合我? 哪个价位综合利润更高?跟着市场调多少价? 而要算清楚这一点,就不能只看前端业务数据,而是要把人、货、钱的流转一起算进去,用业务财务的视角做综合评估。 当然,如果公司已经有明确市场占有率目标,那打法就不一样。但绝大部分中小卖家没资本化,核心目标还是销售利润。比如一个新品多久盈利能覆盖他的推广成本?以此来判断什么情况算是“推品成功”。 所以,只要通过业务财务的数据算出一个“自己最优利润区间”,并基于这个区间去调整自己的运营策略和摸索试错。03|总结业务看着在赚钱,而账上却始终空空,更多时候,是整套业务体系在财务视角下本身就不可持续。 我最近和朋友聊到这块,他说“小团队不需要太复杂”。这话有一定道理,但我不能认同“每个月只看收支就够了”。 毕竟跨境电商已经过了红利期,在竞争中更需要依赖数据做判断,而这些判断不能只靠前端的业务数据,更需要后端的财务数据来做复盘。 也正因为如此,我才想把这类“业务财务”的视角整理出来,做成一个专题。 如果有人认同我的视角,想当我的甲方爸爸,我当然会高兴(仅好爸爸); 但如果有人能从我的文章吸收到一点有用的,我会更高兴。 |
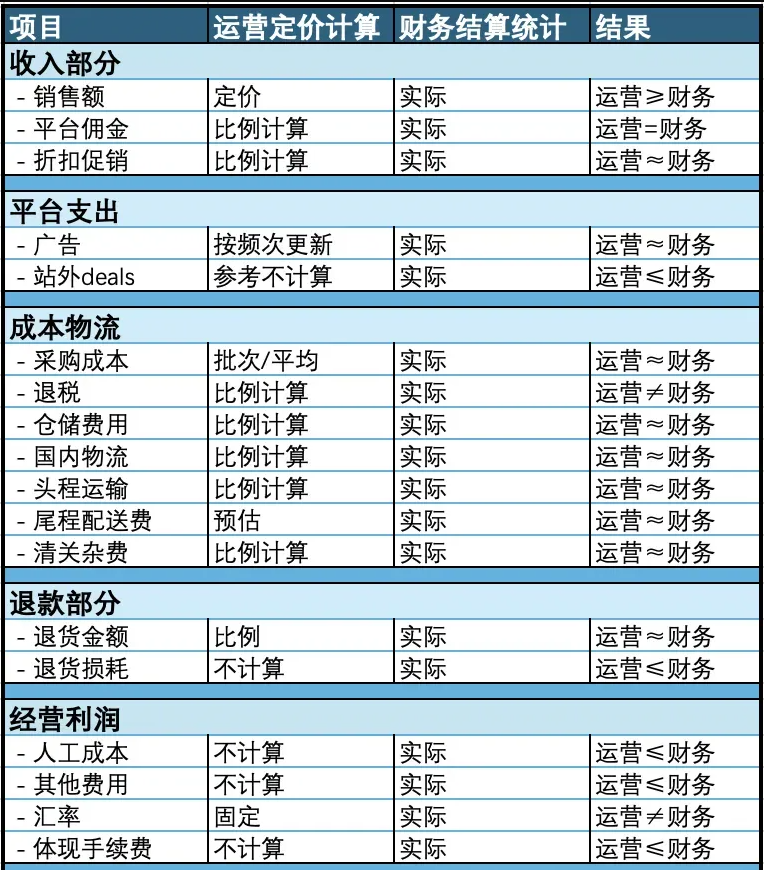 上表不难看出运营视角在统计的字段上一般比财务少,而且像广告、仓储、退货这种“频繁变化”的成本,运营数据的更新频次决定了与实际的误差。
这也是为什么同一款产品,两个部门对“盈利情况”的判断往往不一致。所以需要有“业务财务”来帮助衔接上业务与财务的信息脱节。回到案例:J司产品在不计算人工成本的情况下净利是10%,与运营的定价表25%的毛利,存在了15%的毛利差,解答了部分利润不足的原因。02|业务规模太小,无法覆盖成本这部分本质上属于战略和管理问题,所以这里主要讨论“业务财务的数据”如何支撑战略和管理的调整
分别以增加新品、调整产品线和调整运营策略三个具体的方向来说明。|增加产品数量实际案例中,一个运营维护10-15款产品,算是工作量比较饱和了。
根据现在的在产品盈利结构,需要做到收支平衡,至少产品数量需要翻一番,这就有点不现实了。
所以,想通过增加产品数量来扭亏为盈,不太有可行性。|调整产品线这里可以分为具体两个行为:
砍旧品:不是光是看运营视角的“毛利”和“毛利率”,而是结合财务视角,看资金占用、周转率等“成本效率”去判断。如果辛苦一年实际利润2%,还不如去银行存定期来的收益稳。
定新品:就需要重新设定利润的锚点,不是原来的思路没有利润,而是那个利润范围不适合你。
上海一个运营就算不付工资,企业也需要考虑社保、办公室工位的成本,同样这个成本在温州可能只有30%。这也代表着一线城市的运营就需要比其他地方的有更高的产出,所以10%别人能盈利,而他们不能。|调整运营策略老品不段被新卖家赶超,很大的原因是定价策略还停留在几年前。
我其实挺讨厌一些“运营咨询公司”的建议,因为“降价”和“加广告”真的一点建设性都没有。


